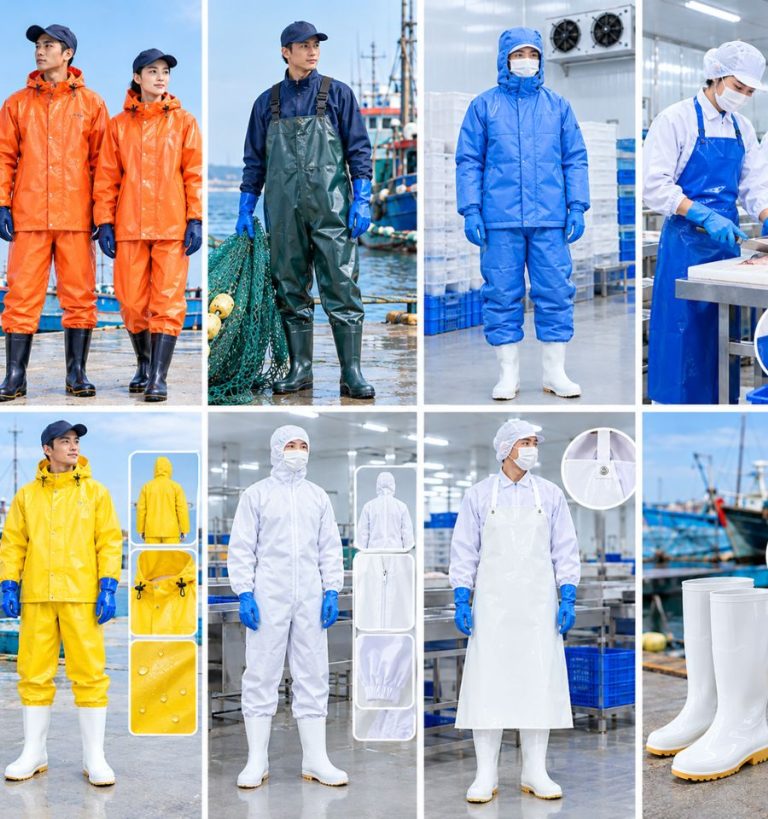
Hạch toán chi phí đồng phục là nghiệp vụ ghi nhận khoản chi trang cấp quần áo làm việc cho người lao động vào chi phí hợp lý theo Thông tư 200/2014/TT-BTC và Điều 4 Thông tư 96/2015/TT-BTC. Doanh nghiệp được trừ 100% chi phí khi cấp phát bằng hiện vật có đủ hóa đơn GTGT, hoặc tối đa 5.000.000 đồng/người/năm nếu chi bằng tiền.
Quy định định mức thuế và nguyên tắc hạch toán chi phí đồng phục
Theo Điều 4 Thông tư 96/2015/TT-BTC và Khoản 2 Điều 2 Thông tư 111/2013/TT-BTC, nguyên tắc hạch toán chi phí đồng phục được phân định theo 2 hình thức: chi bằng hiện vật (đặt may quần áo cấp cho nhân viên) được tính vào chi phí được trừ 100% không giới hạn số tiền và miễn thuế TNCN; chi bằng tiền (tiền mặt hoặc chuyển khoản) bị khống chế tối đa 5.000.000 đồng/người/năm.
Xét theo Chuẩn mực Kế toán Quốc tế IAS 19 (Employee Benefits – Phúc lợi người lao động) và IAS 2 (Inventories), trang phục công sở hay đồng phục bảo hộ lao động cấp phát trực tiếp là khoản chi phí vận hành gắn liền với việc tạo ra doanh thu. Do đó, trước khi định khoản, kế toán viên bắt buộc phải xác định rõ hình thức chi trả để tách biệt phần chi phí hợp lý và phần vượt định mức.
| Hình thức chi trang phục | Định mức trừ thuế TNDN (TT 96/2015) | Nghĩa vụ thuế TNCN (TT 111/2013) | Khấu trừ thuế GTGT đầu vào | Điều kiện chứng từ cốt lõi |
|---|---|---|---|---|
| Chi hoàn toàn bằng hiện vật | Được trừ 100% toàn bộ giá trị thực tế, không giới hạn mức trần | Miễn 100% thuế TNCN (không tính vào thu nhập chịu thuế) | Được khấu trừ 100% thuế GTGT (8% hoặc 10%) trên hóa đơn | Hợp đồng, hóa đơn GTGT, ủy nhiệm chi, danh sách ký nhận |
| Chi hoàn toàn bằng tiền | Tối đa 5.000.000 đồng/người/năm; phần vượt bị loại khi quyết toán | Miễn thuế phần ≤ 5 triệu đồng; phần vượt phải cộng tính thuế TNCN | Không phát sinh thuế GTGT đầu vào do chi tiền trực tiếp | Quy chế tài chính, quyết định chi, bảng lương hoặc phiếu chi |
| Kết hợp cả tiền và hiện vật | Hiện vật trừ 100% theo hóa đơn; tiền mặt trừ tối đa 5 triệu/người/năm | Chỉ tính thuế TNCN đối với phần tiền mặt vượt mức 5 triệu/năm | Khấu trừ thuế GTGT đối với lô hàng đặt may bằng hiện vật | Tách riêng hồ sơ mua sắm hiện vật và chứng từ chi tiền mặt |
| Trang bị bảo hộ lao động (PPE) | Được trừ 100% chi phí theo quy định an toàn vệ sinh lao động | Không tính vào thu nhập chịu thuế TNCN của công nhân | Khấu trừ 100% thuế GTGT đầu vào khi thanh toán không dùng tiền mặt | Sổ cấp phát phương tiện bảo vệ cá nhân có chữ ký người nhận |
Như vậy, phương án trực tiếp đặt may đồng phục theo yêu cầu để cấp phát hiện vật mang lại lợi thế tài chính lớn hơn hẳn cho doanh nghiệp có đơn giá trang phục cao (như vest ngân hàng, quần áo phòng sạch, đồ bảo hộ chống cháy) vì không bị khống chế mức trần 5 triệu đồng/năm.
Bảng định khoản hạch toán chi phí đồng phục theo Thông tư 200 và 133
Tùy theo bộ phận sử dụng lao động và chế độ kế toán doanh nghiệp đang áp dụng (Thông tư 200/2014/TT-BTC cho doanh nghiệp lớn hoặc Thông tư 133/2016/TT-BTC cho doanh nghiệp vừa và nhỏ), kế toán thực hiện bút toán hạch toán chi phí đồng phục vào đúng tài khoản đối ứng dưới đây:
| Nghiệp vụ kinh tế phát sinh | Bút toán Thông tư 200/2014/TT-BTC | Bút toán Thông tư 133/2016/TT-BTC | Chứng từ kế toán căn cứ | Ghi chú áp dụng thực tế |
|---|---|---|---|---|
| Chi tiền mặt/chuyển khoản qua lương | Nợ TK 622, 627, 641, 642 / Có TK 334; khi trả tiền: Nợ TK 334 / Có TK 111, 112 | Nợ TK 154, 6421, 6422 / Có TK 334; khi trả tiền: Nợ TK 334 / Có TK 111, 112 | Quyết định chi, bảng thanh toán tiền lương, ủy nhiệm chi | Theo dõi riêng phần vượt 5 triệu/người/năm vào chỉ tiêu B4 tờ khai quyết toán |
| Mua đồng phục cấp ngay cho xưởng sản xuất | Nợ TK 627 (6273), Nợ TK 1331 / Có TK 111, 112, 331 | Nợ TK 154, Nợ TK 1331 / Có TK 111, 112, 331 | Hóa đơn GTGT, biên bản bàn giao, danh sách công nhân ký nhận | Áp dụng khi xuất thẳng từ xưởng may xuống phânưởng dùng trong 1 kỳ |
| Mua đồng phục cấp ngay cho khối bán hàng, văn phòng | Nợ TK 641 (bán hàng), Nợ TK 642 (quản lý), Nợ TK 1331 / Có TK 112, 331 | Nợ TK 6421 (bán hàng), Nợ TK 6422 (quản lý), Nợ TK 1331 / Có TK 112, 331 | Hóa đơn GTGT, hợp đồng kinh tế, danh sách cấp phát từng phòng ban | Bắt buộc chuyển khoản với hóa đơn từ 20 triệu đồng (hoặc theo luật GTGT mới) |
| Nhập kho đồng phục làm công cụ dụng cụ dự trữ | Nợ TK 153 (1531), Nợ TK 1331 / Có TK 112, 331 | Nợ TK 153, Nợ TK 1331 / Có TK 112, 331 | Hóa đơn GTGT, phiếu nhập kho mẫu 01-VT, biên bản kiểm nghiệm | Dùng khi doanh nghiệp đặt may dư số lượng để cấp dần cho nhân sự mới |
| Xuất kho đồng phục giá trị lớn phân bổ nhiều kỳ | Xuất kho: Nợ TK 242 / Có TK 153; Phân bổ tháng: Nợ TK 627, 641, 642 / Có TK 242 | Xuất kho: Nợ TK 242 / Có TK 153; Phân bổ tháng: Nợ TK 154, 6421, 6422 / Có TK 242 | Phiếu xuất kho mẫu 02-VT, bảng phân bổ chi phí trả trước hàng kỳ | Chu kỳ phân bổ từ 6 đến 24 tháng tùy niên hạn sử dụng trang phục |
Hạch toán chi phí đồng phục chi bằng tiền mặt hoặc chuyển khoản
Khi công ty phát tiền để người lao động tự mua sắm trang phục, kế toán có thể chi trực tiếp qua quỹ tiền mặt/ngân hàng hoặc cộng gộp vào kỳ lương. Nếu hạch toán qua lương, kế toán ghi Nợ các tài khoản chi phí (TK 622, 627, 641, 642 theo Thông tư 200) và Có TK 334, sau đó khi thực chi ghi Nợ TK 334 / Có TK 111, 112.
Trường hợp doanh nghiệp chi vượt định mức 5.000.000 đồng/người/năm (ví dụ chi 7.000.000 đồng/người/năm), kế toán vẫn ghi nhận toàn bộ 7.000.000 đồng vào chi phí kế toán trên sổ sách để phản ánh đúng dòng tiền thực tế. Tuy nhiên, cuối năm khi lập Tờ khai quyết toán thuế TNDN (Mẫu 03/TNDN), kế toán phải tự giác điền phần chênh lệch vượt 2.000.000 đồng/người vào chỉ tiêu B4 (Các khoản chi không được trừ).
Hạch toán chi phí đồng phục cấp phát bằng hiện vật dùng ngay
Đối với các đơn hàng áo thun, áo sơ mi hoặc quần áo bảo hộ có tổng giá trị vừa phải và xuất thẳng cho nhân viên sử dụng ngay trong kỳ kế toán, doanh nghiệp không cần qua kho TK 153. Kế toán ghi nhận trực tiếp Nợ TK 627 (bộ phận sản xuất), Nợ TK 641 (bộ phận bán hàng), Nợ TK 642 (bộ phận hành chính quản lý), Nợ TK 1331 (thuế GTGT được khấu trừ) và Có TK 111, 112, 331.
💡 Kinh nghiệm thực chiến từ Kỹ sư Tuấn Minh:
Khi kiểm toán theo chuẩn ISO 9001:2015, đoàn thanh tra thuế luôn đối chiếu số lượng áo trên hóa đơn với bảng lương đóng BHXH tại thời điểm cấp phát. Do đó, nếu đặt may dư 15 – 20% dự phòng cho nhân viên mới, kế toán không được đưa hết vào TK 642 một lần mà phải nhập kho TK 153, xuất dùng tới đâu mới lập danh sách ký nhận và kết chuyển chi phí tới đó.
Cách nhập kho công cụ dụng cụ và phân bổ nhiều kỳ qua TK 242
Các tập đoàn sản xuất, bệnh viện hoặc khách sạn thường đặt may đồng phục số lượng lớn (hàng ngàn bộ) để vừa cấp phát định kỳ 12 – 24 tháng, vừa lưu kho phát cho nhân viên mới tuyển dụng. Lúc này, kế toán bắt buộc phải hạch toán nhập kho Công cụ dụng cụ (Nợ TK 153 / Có TK 331) theo chuẩn mực IAS 2.
Khi phòng Nhân sự xuất kho đợt nào, kế toán căn cứ Phiếu xuất kho và danh sách ký nhận đợt đó để kết chuyển sang Chi phí trả trước (Nợ TK 242 / Có TK 153). Định kỳ cuối mỗi tháng, phần mềm kế toán sẽ tự động trích phân bổ đều vào chi phí bộ phận (Nợ TK 627, 641, 642 / Có TK 242) giúp tránh làm đội giá thành sản phẩm đột biến trong một tháng.
Bộ hồ sơ chứng từ hợp lệ để chi phí đồng phục không bị xuất toán
Trên thực tế thanh tra quyết toán thuế, nhiều doanh nghiệp dù có hóa đơn đỏ nhưng vẫn bị cơ quan thuế loại toàn bộ chi phí may trang phục do thiếu chứng từ chứng minh khoản chi phục vụ hoạt động sản xuất kinh doanh thực tế.
Để bảo vệ 100% chi phí được trừ và tiền thuế GTGT khấu trừ, bộ phận Kế toán cần phối hợp với phòng Nhân sự – Mua hàng lưu trữ đồng bộ 6 văn bản pháp lý sau:
- Quy chế tài chính hoặc Thỏa ước lao động tập thể: Có điều khoản quy định rõ tiêu chuẩn, định mức và niên hạn cấp phát trang phục/bảo hộ lao động cho từng vị trí công việc trong công ty.
- Đề xuất mua sắm và Quyết định của Giám đốc: Văn bản phê duyệt chủ trương đặt may đồng phục hoặc chi tiền trang phục năm tài chính, nêu rõ số lượng nhân sự thụ hưởng theo bảng chấm công.
- Hợp đồng kinh tế và Phụ lục thiết kế (Tech-pack): Hợp đồng ký kết với xưởng may kèm bản vẽ thiết kế có in/thêu logo nhận diện thương hiệu doanh nghiệp.
- Biên bản bàn giao nghiệm thu và Phiếu nhập/xuất kho: Xác nhận số lượng thực giao theo từng size (S, M, L, XL, 2XL) khớp đúng với số lượng ghi trên hóa đơn.
- Hóa đơn GTGT điện tử và Ủy nhiệm chi ngân hàng: Hóa đơn hợp lệ có mã của cơ quan thuế kèm chứng từ thanh toán không dùng tiền mặt (bắt buộc để khấu trừ VAT và tính chi phí hợp lý).
- Danh sách cấp phát có chữ ký trực tiếp của người lao động: Đây là bằng chứng sống còn chứng minh đồng phục đã được trao tận tay nhân viên đang làm việc tại doanh nghiệp.
Cách xử lý thuế TNCN và quy định hoàn trả đồng phục khi nghỉ việc
Bên cạnh thuế TNDN, kế toán tiền lương cần nắm vững quy định khấu trừ thuế thu nhập cá nhân (TNCN) và thủ tục thu hồi tài sản khi người lao động chấm dứt hợp đồng.
Khi nào tiền trang phục của nhân viên phải chịu thuế TNCN?
Căn cứ Điểm đ Khoản 2 Điều 2 Thông tư 111/2013/TT-BTC của Bộ Tài chính, khoản khoán chi văn phòng phẩm, công tác phí, điện thoại, trang phục không tính vào thu nhập chịu thuế TNCN nếu nằm trong mức quy định của pháp luật. Cụ thể, nếu công ty cấp đồng phục bằng hiện vật thì nhân viên được miễn thuế TNCN hoàn toàn bất kể bộ trang phục đó trị giá bao nhiêu tiền.
Nếu công ty chi bằng tiền mặt hoặc chuyển khoản, phần tiền từ 5.000.000 đồng/người/năm trở xuống được miễn thuế TNCN. Phần tiền vượt trên 5.000.000 đồng/người/năm phải cộng gộp vào thu nhập chịu thuế từ tiền lương, tiền công trong kỳ phát sinh để tính thuế TNCN theo biểu lũy tiến từng phần.
Quy định thu hồi hoặc bồi hoàn đồng phục theo Bộ luật Lao động
Theo Bộ luật Lao động 2019, doanh nghiệp nghiêm cấm hành vi giữ lương hoặc tự ý trừ lương của người lao động để thu tiền làm đồng phục khi mới nhận việc. Tuy nhiên, nếu đồng phục là công cụ dụng cụ được giao quản lý theo niên hạn hoặc mang dấu hiệu nhận diện an ninh đặc thù (như đồng phục bảo vệ, ngân hàng, hàng không), công ty có quyền yêu cầu hoàn trả hiện vật khi nhân sự nghỉ việc.
Trường hợp nhân viên làm mất đồng phục hoặc nghỉ việc trước thời hạn cam kết và phải bồi hoàn một phần giá trị còn lại bằng tiền mặt, kế toán hạch toán khoản thu bồi hoàn này vào giảm chi phí hoặc thu nhập khác: Nợ TK 111, 334 / Có TK 242 (phần giá trị còn lại chưa phân bổ hết) hoặc Có TK 711.
Những sai sót kế toán thường gặp khi quyết toán chi phí trang phục
Qua thực tế rà soát hồ sơ kiểm toán tại nhiều doanh nghiệp sản xuất và thương mại, có 5 lỗi nghiệp vụ phổ biến khiến khoản hạch toán chi phí đồng phục bị cơ quan thuế loại trừ và truy thu thuế:
- Ghi nội dung hóa đơn chung chung: Hóa đơn đầu vào chỉ ghi “Quần áo thời trang” hoặc “Vải may mặc” mà không ghi rõ “May đồng phục nhân viên theo hợp đồng số…” khiến cơ quan thuế nghi ngờ mua sắm tiêu dùng cá nhân.
- Số lượng cấp phát vượt quá tổng số nhân sự thực tế: Mua 500 bộ đồng phục đưa thẳng vào chi phí TK 642 trong khi bảng lương đóng BHXH của công ty chỉ có 120 nhân viên và không có phiếu nhập kho số lượng tồn.
- Chi tiền mặt trang phục cho lao động thời vụ chưa ký hợp đồng: Khoản chi trang phục chỉ hợp lệ đối với người lao động có tên trong danh sách nhân sự chính thức và hợp đồng lao động hợp pháp của công ty.
- Hạch toán lẫn lộn vào một tài khoản duy nhất: Đưa toàn bộ chi phí quần áo của công nhân phân xưởng (đáng lẽ thuộc TK 627/154 để tính giá vốn) vào TK 642 làm sai lệch cấu trúc giá thành sản xuất.
- Đánh đồng trang phục văn phòng với trang bị bảo hộ: Không tách bạch ngân sách đồng phục thương hiệu với trang phục đạt tiêu chuẩn quần áo bảo hộ lao động bắt buộc theo Thông tư 25/2022/TT-BLĐTBXH.
Việc nắm vững định mức theo Thông tư 96/2015/TT-BTC, định khoản đúng tài khoản theo Thông tư 200/2014/TT-BTC và thiết lập bộ chứng từ bàn giao chặt chẽ ngay từ khâu đặt may sẽ giúp doanh nghiệp tối ưu lá chắn thuế hợp pháp và minh bạch hóa báo cáo tài chính.